Deze informatie geldt voor mensen met hiv die een verzekering willen afsluiten in België. Gebaseerd op Belgische wetgeving en de praktijk van Belgische verzekeraars.
Sommige verzekeringen kan je gewoon afsluiten als je hiv hebt. Voor schuldsaldo- en andere verzekeringen gelden speciale voorwaarden of tarieven. Bekijk ons overzicht en lees meer over jouw rechten. Gebruik ook onze toolkit met praktische tips. Heb je vragen of zoek je hulp? Contacteer Sensoa Positief.
Snel naar
- Welke verzekeringen kan ik afsluiten zonder extra kosten?
- Voor welke verzekeringen moet ik meer betalen of kan ik geweigerd worden?
- Moet ik een verzekeraar vertellen dat ik hiv heb?
- Hiv en verzekeringen: wat zijn mijn rechten?
- Toolkit: hoe vraag je een verzekering aan als je hiv hebt?
- De 4 tips van Dylan, onze vrijwilliger die leeft met hiv
- Vragen over hiv en verzekeringen? Sensoa Positief
- Ook interessant: webinar over hiv en verzekeringen
Welke verzekeringen kan ik afsluiten zonder extra kosten?
Deze verzekeringen kan je altijd afsluiten als je hiv hebt, zonder extra kosten:
- Brandverzekering
- Autoverzekering
- Rechtsbijstand
- Familiale verzekering
Voor welke verzekeringen moet ik meer betalen of kan ik geweigerd worden?
Bij andere verzekeringen betaal je meer of kan je geweigerd worden. Dat geldt niet alleen voor mensen met hiv, maar voor iedereen met een chronische aandoening. Het gaat over deze verzekeringen:
Schuldsaldoverzekering
Voor mensen met hiv is een schuldsaldoverzekering meestal duurder.
- Onderhandel over een betaalbare verzekering.
- Vraag naar hun argumenten en referenties.
Wettelijk mogen verzekeraars je niet weigeren voor een schuldsaldoverzekering.
Levensverzekering
Een levensverzekering is vaak duurder of kan geweigerd worden als je hiv hebt.
Hospitalisatieverzekering
Een hospitalisatieverzekering kan je altijd afsluiten als je hiv hebt. Maar kosten die te maken hebben met je hiv, worden soms niet of slechts deels gedekt. Lees dus goed de voorwaarden:
- Sommige verzekeringen dekken niet alle hiv-kosten, maar enkel tot een vast bedrag per dag of voor een bepaalde periode.
- Of ze vergoeden enkel hiv-gerelateerde kosten.
Had je al een polis vóór je hiv-diagnose? De verzekeraar mag die niet aanpassen of stopzetten. Je behoudt je oude voorwaarden.
Verzekering gewaarborgd inkomen voor zelfstandigen
Een verzekering gewaarborgd inkomen wordt meestal geweigerd als je hiv hebt.
Het Vlaams Patiëntenplatform en Unizo werken aan een betere toegang.
Uitvaartverzekering
Een uitvaartverzekering is duurder of pas geldig na een wachttijd.
Moet ik een verzekeraar vertellen dat ik hiv heb?
Ja, ook al zijn er nadelen.
Je kan op basis van je hiv een hogere premie, uitsluiting of weigering krijgen, maar toch moet je dit eerlijk invullen.
Je bent wettelijk verplicht om de informatie mee te delen die relevant is voor de beoordeling van het risico. Krijg je een medische vragenlijst? Vul die dan eerlijk en volledig in. Wordt er gevraagd naar hiv? Dan moet je dit aangeven.
Waarom? Wanneer je een verzekering aanvraagt, beoordeelt de verzekeraar het risico dat hij verzekert. Daarom kan je vragen krijgen over je gezondheid en medische voorgeschiedenis.
Als je belangrijke informatie opzettelijk verzwijgt of verkeerd invult, kan dat gevolgen hebben voor je verzekering. Je verzekeraar kan de verzekeringsovereenkomst nietig verklaren en de premies die je al betaalde inhouden.
Hiv en verzekeringen: wat zijn mijn rechten?
In België zijn er wetten om discriminatie tegen te gaan (antidiscriminatie-wetgeving ). Ook een verzekeraar moet deze wetgeving naleven. Wat betekent dat?
- Een verzekeraar mag je niet zomaar anders behandelen omwille van je gezondheid.
- Verzekeraars moeten kunnen uitleggen waarom ze een bepaalde beslissing nemen over jouw dossier.
- De verzekeraar moet de nieuwste wetenschappelijke en medische informatie gebruiken.
Hoe kan ik een beslissing van mijn verzekeraar betwisten?
Ben je het niet eens met een weigering of extra kost (bijpremie)?
- Lees de informatie van de verzekeraar en de redenen voor de beslissing.
- Vraag op welke medische informatie of beoordeling de beslissing gebaseerd is.
Heb je hier hulp bij nodig? Verder op deze pagina vind je een toolkit en bijhorende brief.
Schuldsaldoverzekering: wat als ik meer moet betalen?
Voor schuldsaldoverzekeringen bestaan er speciale maatregelen. Die moeten het voor mensen met hiv makkelijker maken om een verzekering af te sluiten.
Het gaat onder meer om het solidariteitsmechanisme en het recht om vergeten te worden. Voor deze maatregelen gelden specifieke voorwaarden.
Schuldsaldoverzekering: wanneer kan ik in beroep gaan?
Je kan in beroep gaan als je extra kost (bijpremie) hoger is dan 75% of als je geweigerd wordt. Hoe? Dien een aanvraag in bij het opvolgingsbureau voor de tarifering (Wet Partyka). Het bureau zal nagaan of de bijpremie of de weigering juist is, vanuit medisch en verzekeringstechnisch oogpunt.
Wat is het solidariteitsmechanisme?
Dat is een financiële hulp vanuit de Compensatiekas.
Stelt de verzekeraar een extra kost (bijpremie) van meer dan 125 procent voor? Dan kom je in aanmerking voor deze hulp. De Compensatiekas past het overschrijdende bedrag dan bij. De verzekeraar vraagt dit automatisch aan bij de Compensatiekas.
Wat is het 'Recht om vergeten te worden'?
Het 'Recht om vergeten te worden' verplicht de verzekeraar om een gezondheidsprobleem volledig of in bepaalde mate te 'vergeten'. Als je in aanmerking komt voor het recht om vergeten te worden, mag de verzekeraar dus geen rekening houden met het feit dat je leeft met hiv.
Voor hiv bestaat er helaas een lange lijst met voorwaarden om in aanmerking te komen. Sensoa ijvert ervoor om deze lijst te laten updaten.
Toolkit: hoe vraag je een verzekering aan als je hiv hebt?
Een verzekeringsaanvraag kan ingewikkeld zijn. Onze toolkit met belangrijke documenten kan helpen om je aanvraag goed voor te bereiden:
- Een medisch attest dat je behandelende arts kan invullen om aan te tonen dat je een vergelijkbare levensverwachting hebt. Deze versie van de brief dient als voorbeeld. Heb je deze brief nodig? Vraag een aangepaste versie aan bij positief@sensoa.be.
- Een begeleidende brief, opgesteld door juristen, met informatie over je rechten en de verplichtingen van de verzekeraar.
- Een aanbevelingsdossier van Unia over hun onderzoek naar verzekeringen en hiv. In deze aanbeveling concludeert Unia dat het verschil in behandeling van mensen met hiv bij verzekeringen als discriminatie kan worden beschouwd.
- De brochure van het Vlaams Patiëntenplatform over verzekeringen. Met info over je rechten en wat je van je verzekeraar mag verwachten.
De 4 tips van Dylan, onze vrijwilliger die leeft met hiv
'Laat je verzekeraar zien dat je goed geïnformeerd bent'
Dylan is vrijwilliger bij Sensoa Positief en leeft met hiv. Voor zijn schuldsaldoverzekering kreeg hij eerst een extra kost (bijpremie) van 50 procent.
Uiteindelijk werd zijn extra kost verlaagd tot nul.
Hoe heeft Dylan dat aangepakt? Lees hieronder zijn tips:
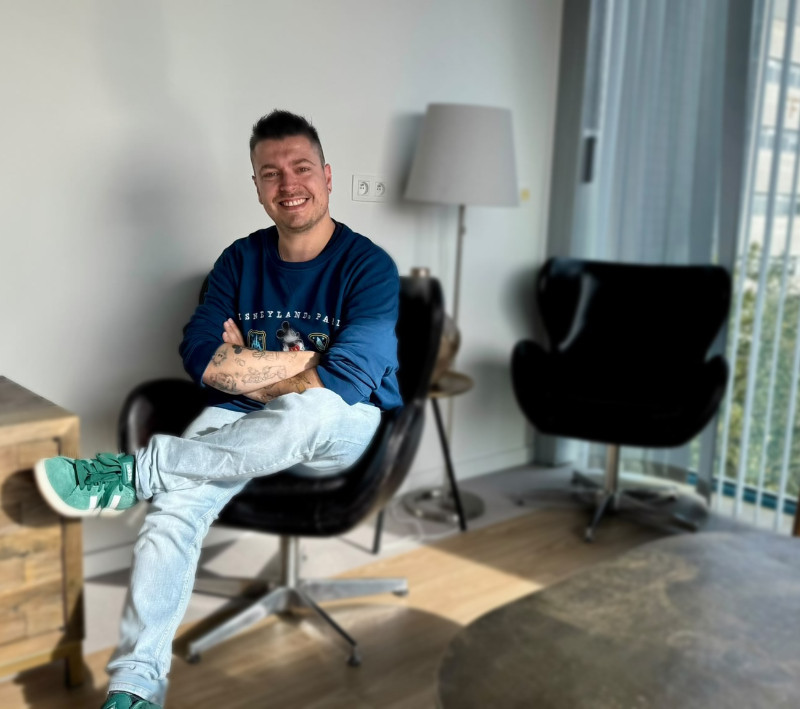
Dylan, vrijwilliger bij Sensoa
Tip 1: stuur de nodige documenten meteen mee
Stuur de relevante documenten meteen mee met je eerste aanvraag. Denk bijvoorbeeld aan:
- Het medisch attest van je arts
- De begeleidende brief van juristen
- Het dossier van Unia.
- Voeg ook je medische vragenlijst en relevante laboresultaten toe.
Zo heeft de verzekeraar vanaf het begin de informatie die nodig is om je aanvraag te beoordelen. Bovendien laat je zo zien dat je goed geïnformeerd bent over je rechten en over de verplichtingen van de verzekeraar.
Tip 2: betrek anderen bij je aanvraag
Laat je verzekeraar weten dat je ondersteuning krijgt. Je kunt bijvoorbeeld je arts of sociaal verpleegkundige in cc zetten wanneer je met de verzekeraar mailt.
Heb je contact met Sensoa of Unia? Dan kun je hen, als dat past, ook in cc zetten. Hetzelfde geldt voor een ombudsman. Zo weet je verzekeraar dat je je goed informeert en ondersteuning zoekt.
Tip 3: vergelijk offertes
Vraag bij verschillende verzekeraars een offerte. De premies kunnen verschillen. Met die informatie kun je beter vergelijken en eventueel onderhandelen met je verzekeraar. Je kunt ook laten weten dat je verschillende offertes opvraagt.
Tip 4: vraag een herziening
Krijg je een voorstel met een extra kost (bijpremie)? Dan kun je een herziening vragen. Vraag je verzekeraar om je dossier opnieuw te bekijken. Er is geen wettelijk maximum op het aantal keren dat je een herziening kunt aanvragen.
Vragen over hiv en verzekeringen? Sensoa Positief
Je kan Sensoa Positief belllen of mailen:
- bellen op 078 151 100 (maandag van 13 uur tot 16 uur)
- mailen op positief@sensoa.be
Volgens Unia is er geen reden meer om mensen met hiv bij verzekeringen anders te behandelen. Unia baseert zich op de medische vooruitgang en de beschikbare statistische gegevens.
Voor Sensoa is dit een belangrijke aanleiding om mensen met hiv goed te informeren en te ondersteunen bij hun verzekeringsaanvraag. Sensoa Positief werkt samen met Unia, het Vlaams Patiëntenplatform, juristen, de hiv-referentiecentra om mensen met hiv beter te ondersteunen. Lees meer over dit dossier.
Ook interessant: webinar over hiv en verzekeringen
Herbekijk ons webinar over hiv en verzekeringen (mei 2026)
- Rik Reusen van Unia geeft uitleg over het onderzoek naar discriminatie.
- Sensoa Positief legt uit: hoe kunnen we je ondersteunen?
- Vrijwilliger Dylan vertelt over zijn ervaringen.
Je moet eerst inloggen om dit webinar te kunnen herbekijken. Vragen over je privacy? Bekijk onze privacy-verklaring.